الضريبة / ضريبة القيمة المضافة
نوفمبر 17, 2026


كثير من أصحاب المنشآت لا يرون القوائم المالية إلا مرة في السنة، حين يرسلها المراجع للتوقيع. مع أن البنك يطلبها قبل أي تمويل، والشريك يسأل عنها قبل توزيع الأرباح، وإقرار الزكاة يُبنى على أرقامها. والمنشأة التي تُعدّها كل ربع سنة تعرف مبكرًا أين تذهب السيولة، فلا تفاجئها نهاية السنة.
في هذه الصفحة نماذج القوائم المالية الثلاث في ملف Excel واحد مترابط: قائمة الدخل، وقائمة المركز المالي، وقائمة التدفقات النقدية. تُدخل الأرقام من ميزان المراجعة، فتُحسب المجاميع، وينتقل الربح من قائمة الدخل إلى التدفقات النقدية، ويظهر سطر تحقق يخبرك إن لم تتوازن الأرقام.
تحميل نماذج القوائم المالية Excelتحميل النماذج Wordتحميل النماذج PDF
في ملف Excel سبع أوراق: القوائم الثلاث فارغة بعمودين للسنة الحالية والسنة السابقة، ثم القوائم نفسها معبأة بمثال لشركة تجارية في الدمام، وورقة لطريقة الاستخدام. ملفا Word وPDF ثلاث صفحات للطباعة أو للتعبئة اليدوية.
اصطلاح الإشارات في الملف: المصروفات والتدفقات الخارجة تُكتب بالسالب وتظهر بين قوسين. هذا ما يجعل المجاميع تعمل بالجمع وحده دون معادلات خاصة لكل سطر.
القوائم المالية تقارير تلخص أداء المنشأة ومركزها في نهاية فترة. وتُعدّ في المملكة وفق المعايير الدولية للتقرير المالي المعتمدة من الهيئة السعودية للمراجعين والمحاسبين، وللمنشآت الصغيرة والمتوسطة غير المدرجة معيار مبسط معتمد أيضًا. والمجموعة الكاملة خمسة أجزاء:
النموذج يغطي الثلاث التي يحتاجها المدير كل شهر أو ربع سنة. قائمة التغيرات في حقوق الملكية والإيضاحات يُعدّها المحاسب أو المراجع عند إقفال السنة.
قائمة الدخل تبيّن ما ربحته المنشأة أو خسرته خلال الفترة. تبدأ بالإيرادات، وتطرح منها تكلفة الإيرادات فيظهر مجمل الربح، ثم مصروفات البيع والتوزيع والمصروفات العمومية والإدارية فيظهر الربح من العمليات الرئيسية. بعدها تأتي تكاليف التمويل والبنود الأخرى، ثم الزكاة وضريبة الدخل، وفي الأسفل صافي ربح السنة.
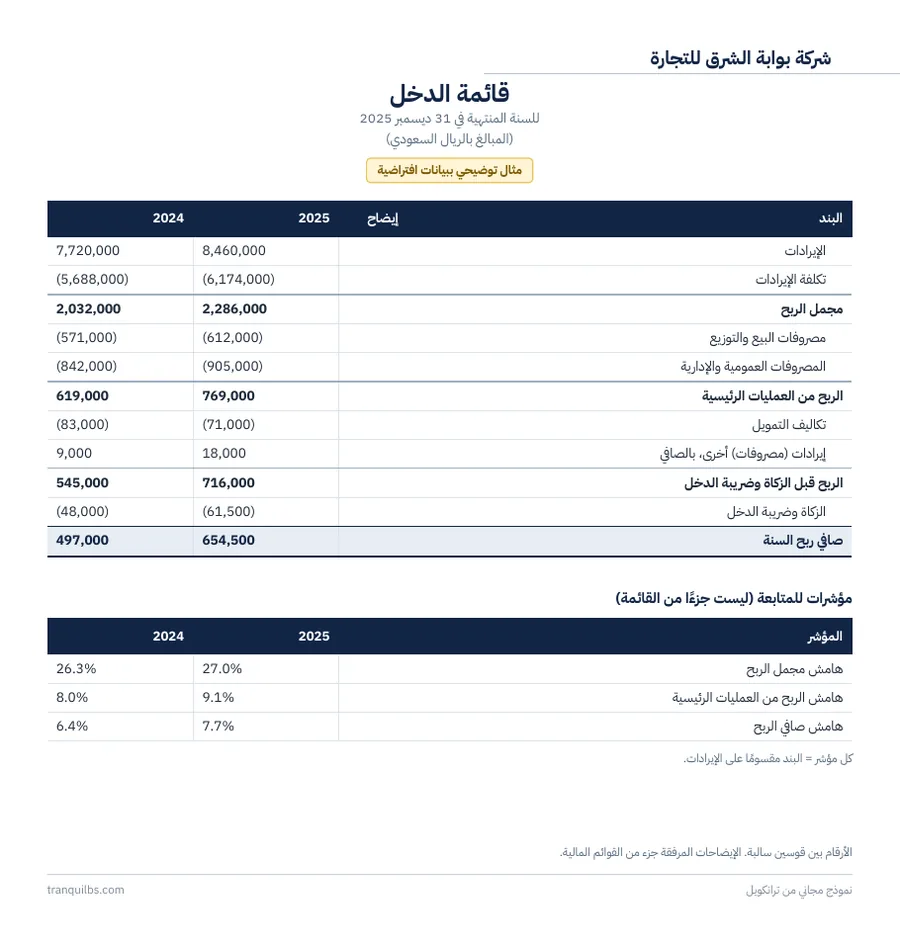
في المثال ارتفعت الإيرادات من 7,720,000 إلى 8,460,000 ريال، أي نحو 9.6%. والأهم أن هامش مجمل الربح تحسن من 26.3% إلى 27.0%، وهامش الربح من العمليات من 8.0% إلى 9.1%. معنى ذلك أن الزيادة لم تأتِ من البيع بأسعار أقل، وأن المصروفات الإدارية زادت بنسبة أبطأ من المبيعات. لهذا أضفنا تحت القائمة في الملف ثلاثة مؤشرات تُحسب تلقائيًا، وهي ليست جزءًا من القائمة الرسمية لكنها أول ما يسأل عنه البنك.
والإيرادات في القائمة صافية من ضريبة القيمة المضافة. الضريبة المحصلة من العملاء أمانة تُورَّد للهيئة، ومكانها في المطلوبات لا في الإيرادات.
قائمة المركز المالي صورة في تاريخ محدد، 31 ديسمبر مثلًا. في جانب الأصول ما تملكه المنشأة، مقسمًا إلى أصول غير متداولة كالمعدات والمباني، وأصول متداولة كالمخزون والذمم المدينة والنقد. وفي الجانب الآخر حقوق الملكية والمطلوبات. والمعادلة لا تتغير: الأصول تساوي حقوق الملكية مضافًا إليها المطلوبات.
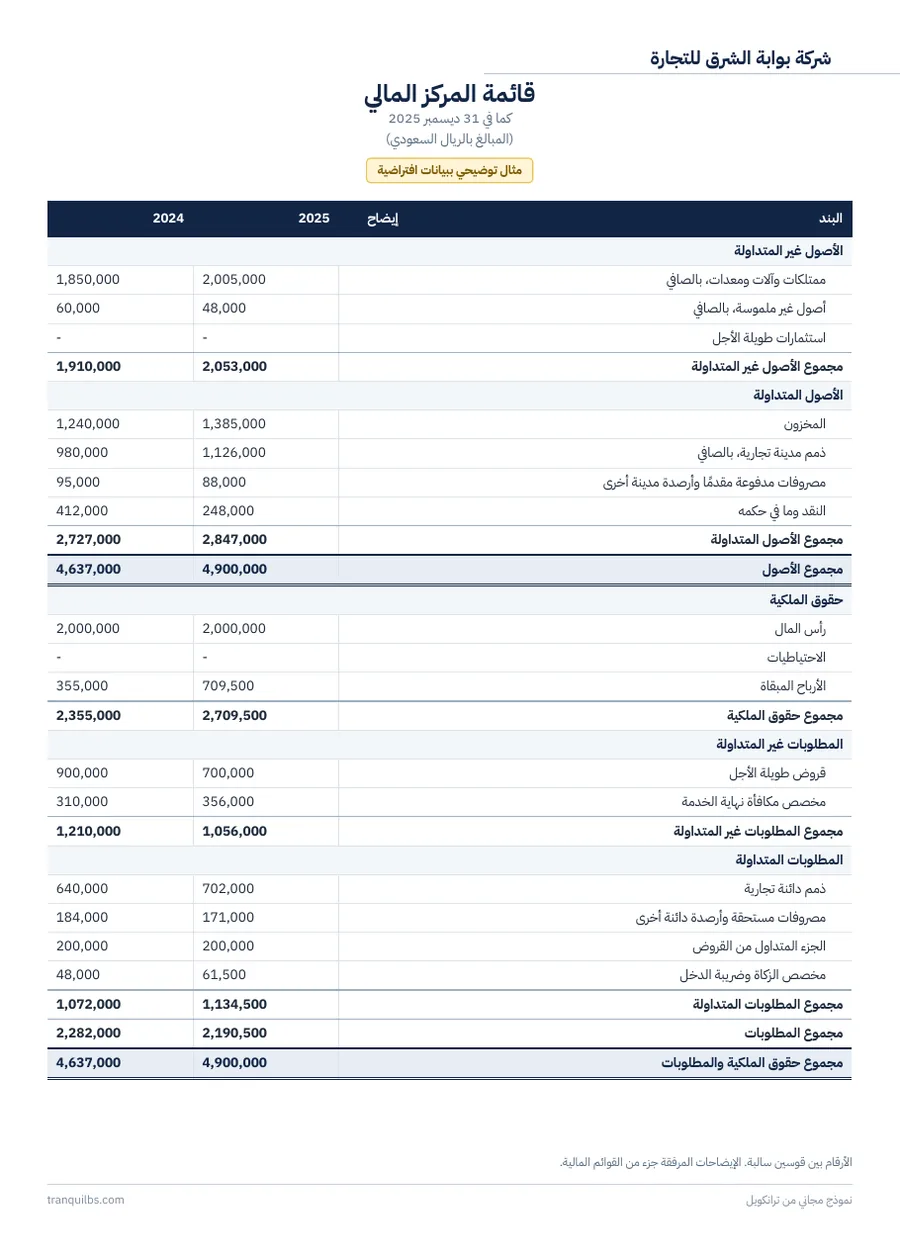
الحلقة التي تربط هذه القائمة بقائمة الدخل هي الأرباح المبقاة. في المثال كان رصيدها أول السنة 355,000 ريال، أُضيف إليه صافي ربح السنة 654,500 ريال، ووُزع على الشركاء 300,000 ريال، فأصبح 709,500 ريال. فإن نسيت هذه الحركة لن يتوازن سطر التحقق في الملف، وهذا مقصود.
هنا تظهر مفاجأة المثال: الشركة ربحت 716,000 ريال قبل الزكاة، ومع ذلك انخفض نقدها من 412,000 إلى 248,000 ريال. قائمة التدفقات النقدية تشرح السبب. فالمخزون والذمم المدينة زادا معًا 291,000 ريال، أي أن جزءًا من الربح ما زال بضاعة في المستودع أو مبالغ عند العملاء. ثم اشترت الشركة معدات بـ420,000 ريال، وسددت 200,000 ريال من القرض، ووزعت 300,000 ريال أرباحًا.
| البند | 2025 (ريال) |
|---|---|
| صافي النقد من الأنشطة التشغيلية | 827,000 |
| صافي النقد من الأنشطة الاستثمارية | (420,000) |
| صافي النقد من الأنشطة التمويلية | (571,000) |
| صافي التغير في النقد | (164,000) |
النموذج يستخدم الطريقة غير المباشرة، وهي الأشيع في القوائم المنشورة: تبدأ بالربح قبل الزكاة، وتضيف البنود غير النقدية كالاستهلاك ومخصص نهاية الخدمة، ثم تعدّل بالتغير في رأس المال العامل. الزيادة في أصل متداول تُكتب بالسالب لأنها حبست نقدًا، والزيادة في الذمم الدائنة تُكتب بالموجب لأنها أبقت النقد عندك. وفي آخر الورقة سطر يقارن نقد آخر السنة بالنقد في قائمة المركز المالي.
تُبنى القوائم في ترانكويل على القيود التي ترحّلها العمليات اليومية نفسها. فواتير المبيعات والمشتريات وحركات المخزون والرواتب والأصول تُرحَّل قيودها إلى الحسابات تلقائيًا، والاستهلاك يُحسب شهريًا. والحسابات مرتبة في «الدليل المحاسبي» تحت «مجموعات الحسابات» (الأصول والخصوم والإيرادات والمصروفات)، فتعرف كل قائمة أين تجد بنودها.
ومن «التقارير › الحسابات» تفتح «ميزان المراجعة» و«الربح والخسارة» و«الميزانية العمومية» لأي فترة، وتقارير مراكز التكلفة إن أردت ربحية كل فرع أو مشروع على حدة. وعند نهاية السنة تُقفل من «السنة المالية» و«إغلاق القيد». بعدها تنقل الأرقام إلى هذا النموذج، أو تسلم التقارير للمراجع كما هي. التفاصيل في صفحة الإدارة المالية.
المجموعة الكاملة وفق المعايير الدولية: قائمة المركز المالي، وقائمة الربح أو الخسارة والدخل الشامل الآخر (المعروفة بقائمة الدخل)، وقائمة التغيرات في حقوق الملكية، وقائمة التدفقات النقدية، والإيضاحات المرفقة بها.
قائمة الدخل تغطي فترة، وتُظهر الإيرادات والمصروفات وصافي الربح خلال السنة. وقائمة المركز المالي صورة في تاريخ محدد لما تملكه المنشأة من أصول وما عليها من التزامات وحقوق ملاكها. وتلتقيان في الأرباح المبقاة التي يُضاف إليها صافي ربح السنة.
لأن قائمة الدخل تُبنى على أساس الاستحقاق. الإيراد يُسجل عند البيع ولو لم يُحصّل، والاستهلاك مصروف لا يخرج به نقد، وشراء الأصول وسداد القروض وتوزيع الأرباح تُخرج نقدًا ولا تظهر مصروفًا. قائمة التدفقات النقدية هي التي تشرح هذا الفرق.
تظهر الزكاة وضريبة الدخل في قائمة الدخل بندًا مستقلًا بعد الربح قبل الزكاة، ويظهر المستحق منها في نهاية السنة ضمن المطلوبات المتداولة في قائمة المركز المالي.
لا. النموذج يساعد على الإعداد الداخلي والمتابعة. أما القوائم التي تُقدَّم للجهات الرسمية فتُعد وفق المعايير المعتمدة في المملكة، وتشمل الإيضاحات وقائمة التغيرات في حقوق الملكية، وتُراجع من محاسب قانوني مرخص حين تكون المراجعة مطلوبة.
النماذج والمثال للتعلم والإعداد الداخلي. القوائم الرسمية تُعد وفق المعايير المعتمدة في المملكة وتُراجع من محاسب قانوني مرخص عند الحاجة.