المحاسبة
نوفمبر 17, 2026

كل مبلغ يخرج من صندوق المنشأة أو من حسابها في البنك يحتاج إلى ورقة تقول لمن دُفع، ولماذا، ومن وافق عليه. هذه الورقة هي سند الصرف. وحين يراجع المراجع الخارجي مصروفات السنة، فأول ما يطلبه لأي مبلغ كبير هو السند والفاتورة التي خلفه.
في هذه الصفحة نموذج سند صرف عربي بصيغ Word وExcel وPDF. يختلف عن السند المختصر في أن فيه جدولًا يوزّع المبلغ على أكثر من حساب ومركز تكلفة، ويحسب ضريبة القيمة المضافة لكل سطر. وبعده مثال معبأ، والقيد الذي ينتج عنه في حالتين مختلفتين، وأخطاء تتكرر في دفاتر المنشآت الصغيرة والمتوسطة.
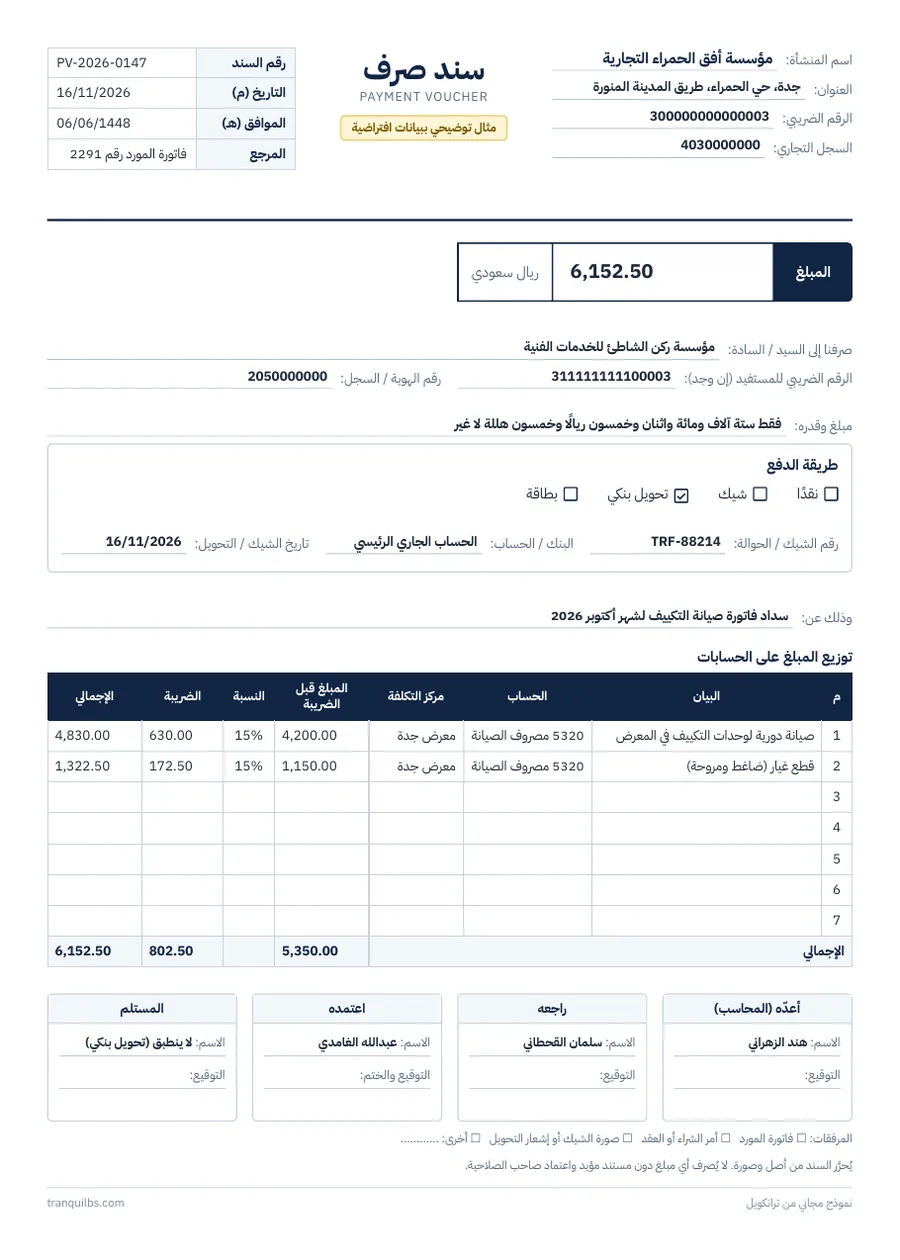
النموذج صفحة A4 واحدة من اليمين إلى اليسار، وخانات بيانات المنشأة فيه فارغة لتكتب اسمك وعنوانك ورقمك الضريبي.
تحميل نموذج سند صرف Wordتحميل نموذج سند صرف Excelتحميل نموذج سند صرف PDF
وإن كنت تحتاج سندًا مختصرًا بلا جدول حسابات، فالنموذج البسيط موجود مع نموذج سند القبض في صفحة السندات المحاسبية.
سند الصرف مستند داخلي تُحرره المنشأة عند دفع مبلغ نقدًا أو بشيك أو بتحويل بنكي. يثبت أن المبلغ خرج فعلًا، ويحدد المستفيد وسبب الدفع، ويحمل توقيع من اعتمد الصرف. وهو غير فاتورة المورد: الفاتورة يُصدرها المورد وتثبت ما له عليك، أما السند فتُصدره أنت ويثبت أنك سددت. لذلك يُرفق أحدهما بالآخر في الملف.
ومن الحالات التي يُحرَّر فيها سند صرف:
| الخانة | ما يُكتب فيها | لماذا تهم |
|---|---|---|
| رقم السند | رقم متسلسل لا يتكرر، مثل PV-2026-0147 | يكشف السند المفقود أو المكرر عند الجرد والمراجعة |
| التاريخ | تاريخ خروج المبلغ فعلًا | تاريخ الفاتورة قد يسبق الدفع بأسابيع، والقيد يُسجل بتاريخ الصرف |
| صرفنا إلى | اسم المستفيد كما في سجله أو هويته، ورقمه الضريبي إن كان مسجلًا | يربط الدفعة بالمورد الصحيح، ويُطابق مع فاتورته عند خصم الضريبة |
| المبلغ ومبلغ وقدره | الرقم، ثم المبلغ نفسه بالحروف | الكتابة بالحروف تصعّب تعديل الرقم بعد التوقيع |
| طريقة الدفع | نقدًا أو شيك أو تحويل أو بطاقة، مع رقم الشيك أو الحوالة | تسهّل مطابقة كشف البنك آخر الشهر |
| وذلك عن | السبب بوضوح مع رقم الفاتورة أو العقد | عبارة مثل «مصاريف» لا تفيد أحدًا بعد سنة |
| توزيع الحسابات | سطر لكل حساب ومركز تكلفة، المبلغ قبل الضريبة ونسبتها | يحدد أين يُقيد المصروف وعلى أي فرع أو مشروع |
| التوقيعات | المُعدّ والمراجع وصاحب الصلاحية والمستلم | يفصل بين من يُعدّ ومن يعتمد ومن يستلم |
في المثال تسدد مؤسسة تجارية في جدة فاتورة صيانة وحدات التكييف لمورد من الدمام بتحويل بنكي. الفاتورة سطران: 4,200 ريال أجرة صيانة، و1,150 ريالًا قطع غيار، وعلى كل سطر ضريبة 15%. فيكون المبلغ قبل الضريبة 5,350 ريالًا، والضريبة 802.50 ريال، والمدفوع 6,152.50 ريال. الأسماء والأرقام الضريبية افتراضية.
يختلف القيد بحسب وقت تسجيل فاتورة المورد: قبل الدفع، أو مع الدفع نفسه.
هذا يحدث في المصروفات المباشرة التي لا تُسجل لها فاتورة مشتريات مستقلة. يُقيد المصروف والضريبة والدفع في قيد واحد:
| الحساب | مدين | دائن |
|---|---|---|
| مصروف الصيانة | 5,350.00 | |
| ضريبة القيمة المضافة (مدخلات) | 802.50 | |
| البنك | 6,152.50 |
سطر الضريبة هنا لا يصح إلا إذا كانت فاتورة المورد الضريبية باسم منشأتك مرفقة بالسند. وإن لم تكن، يُقيد المبلغ كله مصروفًا ولا يُخصم في إقرار الضريبة.
عند تسجيل الفاتورة يكون المصروف والضريبة مدينين والمورد دائنًا بـ6,152.50 ريال. فإذا جاء الدفع، يكفي قيد واحد بسيط: من حـ/ المورد 6,152.50 إلى حـ/ البنك 6,152.50. ولو كررت حساب المصروف في السند لتضاعف المصروف وضريبة المدخلات معًا، وهذا من أكثر الأخطاء التي نراها في دفاتر المنشآت الصغيرة.
وفي الصرف النقدي يحل الصندوق محل البنك. ولمراجعة منطق المدين والدائن في هذه القيود، اقرأ القيود المحاسبية.
في ترانكويل لا يُكتب السند على ورق ثم يُعاد إدخاله. المصروف المباشر يُسجل من «الحسابات › المصروفات»: تختار الحساب ومركز التكلفة، وطريقة الدفع (نقدًا أو شيك أو بنك أو بطاقة، أو أكثر من طريقة في السند نفسه)، وتسجل سطر الضريبة مع الرقم الضريبي للمورد ورقم فاتورته. ويُرحَّل القيد عند الحفظ، أو يُحفظ مسودة ليُراجع قبل الترحيل.
أما سداد فواتير الموردين فمن «المشتريات › دفعات الموردين». هناك تُخصص الدفعة على فاتورة أو أكثر، أو تُسجل دفعة مقدمة، وتمر بخطوات الاعتماد المحددة في «إعدادات الموافقة» قبل الصرف. والمدفوعات التي تتكرر كل شهر يمكن جدولتها، ثم تُطابق الحركات مع كشف البنك من «مطابقة رصيد البنك». وللاطلاع على ما صُرف خلال فترة: «التقارير › الحسابات › تقرير المدفوعات». التفاصيل في صفحة الإدارة المالية في ترانكويل.
سند القبض يثبت دخول مبلغ إلى المنشأة، من عميل مثلًا، فيكون الصندوق أو البنك مدينًا. وسند الصرف يثبت خروج مبلغ منها لمورد أو موظف أو جهة، فيكون الصندوق أو البنك دائنًا. ولكل منهما تسلسل أرقام مستقل.
لا. السند تُصدره المنشأة لإثبات أنها دفعت، والفاتورة يُصدرها المورد لإثبات المبلغ المستحق له. ولا تُخصم ضريبة المدخلات إلا بفاتورة ضريبية صادرة باسم المنشأة، لذلك تُرفق الفاتورة بالسند.
من أعدّ السند، ومن راجعه إن وُجد، وصاحب صلاحية الاعتماد حسب جدول الصلاحيات في المنشأة، ثم المستلم في الصرف النقدي أو بالشيك. وفي التحويل البنكي يُرفق إشعار التحويل بدل توقيع المستلم.
هي ممارسة محاسبية متعارف عليها أكثر منها شرطًا شكليًا. فائدتها أن الرقم المكتوب بالحروف يصعب تعديله بعد التوقيع، وعند اختلاف الرقمين يُراجع السند قبل اعتماده.
دليل الفواتير والسجلات الصادر عن هيئة الزكاة والضريبة والجمارك يطلب حفظ السجلات ست سنوات على الأقل من نهاية الفترة الضريبية، ومددًا أطول للمستندات المتعلقة بالأصول الرأسمالية والعقارات. احفظ السند مع الفاتورة المؤيدة له.
النموذج والمقال معلومات عامة وليسا استشارة محاسبية أو ضريبية. راجع متطلبات هيئة الزكاة والضريبة والجمارك لحالتك.