المحاسبة
نوفمبر 10, 2026
يصل مستخلص الشهر من الموقع، فيصدر المحاسب الفاتورة ويسجّلها إيراداً بكامل قيمتها. بعد أشهر يتبيّن أن المشروع صرف من ميزانيته أكثر مما أنجز، وأن جزءاً من المبلغ المفوتر ما زال محتجزاً لدى المالك حتى الاستلام النهائي. أرباح السنة الأولى بدت جيدة على الورق، ثم ظهرت الخسارة كلها في سنة التسليم.
هذا النمط هو ما تحاول محاسبة المقاولات (Construction Accounting) منعه. المشروع يمتد أكثر من فترة مالية، ويُفوتر على مراحل لا تطابق التكلفة بالضرورة، ويُحتجز جزء من كل دفعة. لذلك لا تكفي قاعدة «الإيراد عند الفاتورة» التي تعمل في شركة تجارية.
باختصار: محاسبة المقاولات تعالج كل مشروع كوحدة ربح مستقلة. يُعترف بالإيراد بنسبة الإنجاز لا بقيمة المستخلص، وتُسجّل المحتجزات والدفعات المقدمة في حسابات مستقلة، وتُحسب ضريبة القيمة المضافة على كامل المبلغ المفوتر حتى لو احتجز العميل جزءاً منه.
في الشركة التجارية تنتهي العملية غالباً في يوم واحد: فاتورة، ثم تسليم، ثم تحصيل. في المقاولات يعيش العقد سنة أو أكثر، وتتراكم عليه تكاليف مواد وعمالة ومعدات ومقاولين من الباطن قبل أن يُصدَر أول مستخلص أحياناً. والسؤال الذي يطرحه المدير المالي كل شهر ليس «كم فوترنا؟» بل «كم ربحنا فعلاً من هذا المشروع حتى الآن؟».
الإجابة تحتاج ثلاثة أمور: ربط كل تكلفة بمشروعها، وتقدير التكلفة الكلية المتوقعة وتحديثه، وفصل ما فوتر عمّا أُنجز. ومن دون هذا الفصل تختلط ثلاثة أرقام مختلفة في رقم واحد: الإيراد المستحق، والمبلغ المفوتر، والنقد المحصّل.
الشركات في المملكة تطبّق المعايير الدولية للتقرير المالي المعتمدة من الهيئة السعودية للمراجعين والمحاسبين (SOCPA)، والمنشآت الصغيرة والمتوسطة تطبّق المعيار الدولي للمنشآت الصغيرة والمتوسطة المعتمد في المملكة. في معيار الإيراد من العقود مع العملاء (IFRS 15) يُعترف بإيراد عقد المقاولات على مدى فترة التنفيذ عادةً، لأن العميل يسيطر على الأصل وهو يُبنى على أرضه.
الطريقة الأكثر استخداماً في الشركات هي طريقة المدخلات: نسبة الإنجاز = التكلفة الفعلية حتى تاريخه ÷ التكلفة الكلية المقدّرة. وبعض المشاريع تُقاس بطريقة المخرجات، أي الكميات المنفذة المعتمدة من الاستشاري.
مثال توضيحي: عقد قيمته 1,000,000 ريال، وتكلفته الكلية المقدّرة 800,000 ريال، وصُرف عليه حتى نهاية السنة 200,000 ريال.
| البند | الحساب | المبلغ (ريال) |
|---|---|---|
| نسبة الإنجاز | 200,000 ÷ 800,000 | 25% |
| الإيراد المعترف به | 25% × 1,000,000 | 250,000 |
| مجمل الربح حتى تاريخه | 250,000 − 200,000 | 50,000 |
| مستخلصات مفوترة | من واقع الفواتير | 300,000 |
| التزام العقد (فوترة تزيد على الإنجاز) | 300,000 − 250,000 | 50,000 |
لو سُجّل المستخلص إيراداً كما هو لظهر ربح 100,000 ريال بدل 50,000. الفرق ليس ربحاً، بل التزام على الشركة بأن تنفّذ أعمالاً قبضت مقابلها. والعكس صحيح: إذا أُنجز أكثر مما فوتر يظهر الفرق أصلاً للعقد (Contract Asset).
وإذا أظهر التحديث أن التكلفة الكلية ستتجاوز قيمة العقد، فالخسارة المتوقعة لا تُوزّع على السنوات الباقية. العقد هنا عقد مُثقِل بالالتزامات (Onerous Contract) يُعالج وفق معيار المخصصات (IAS 37)، ويُعترف بالخسارة عند ظهورها.
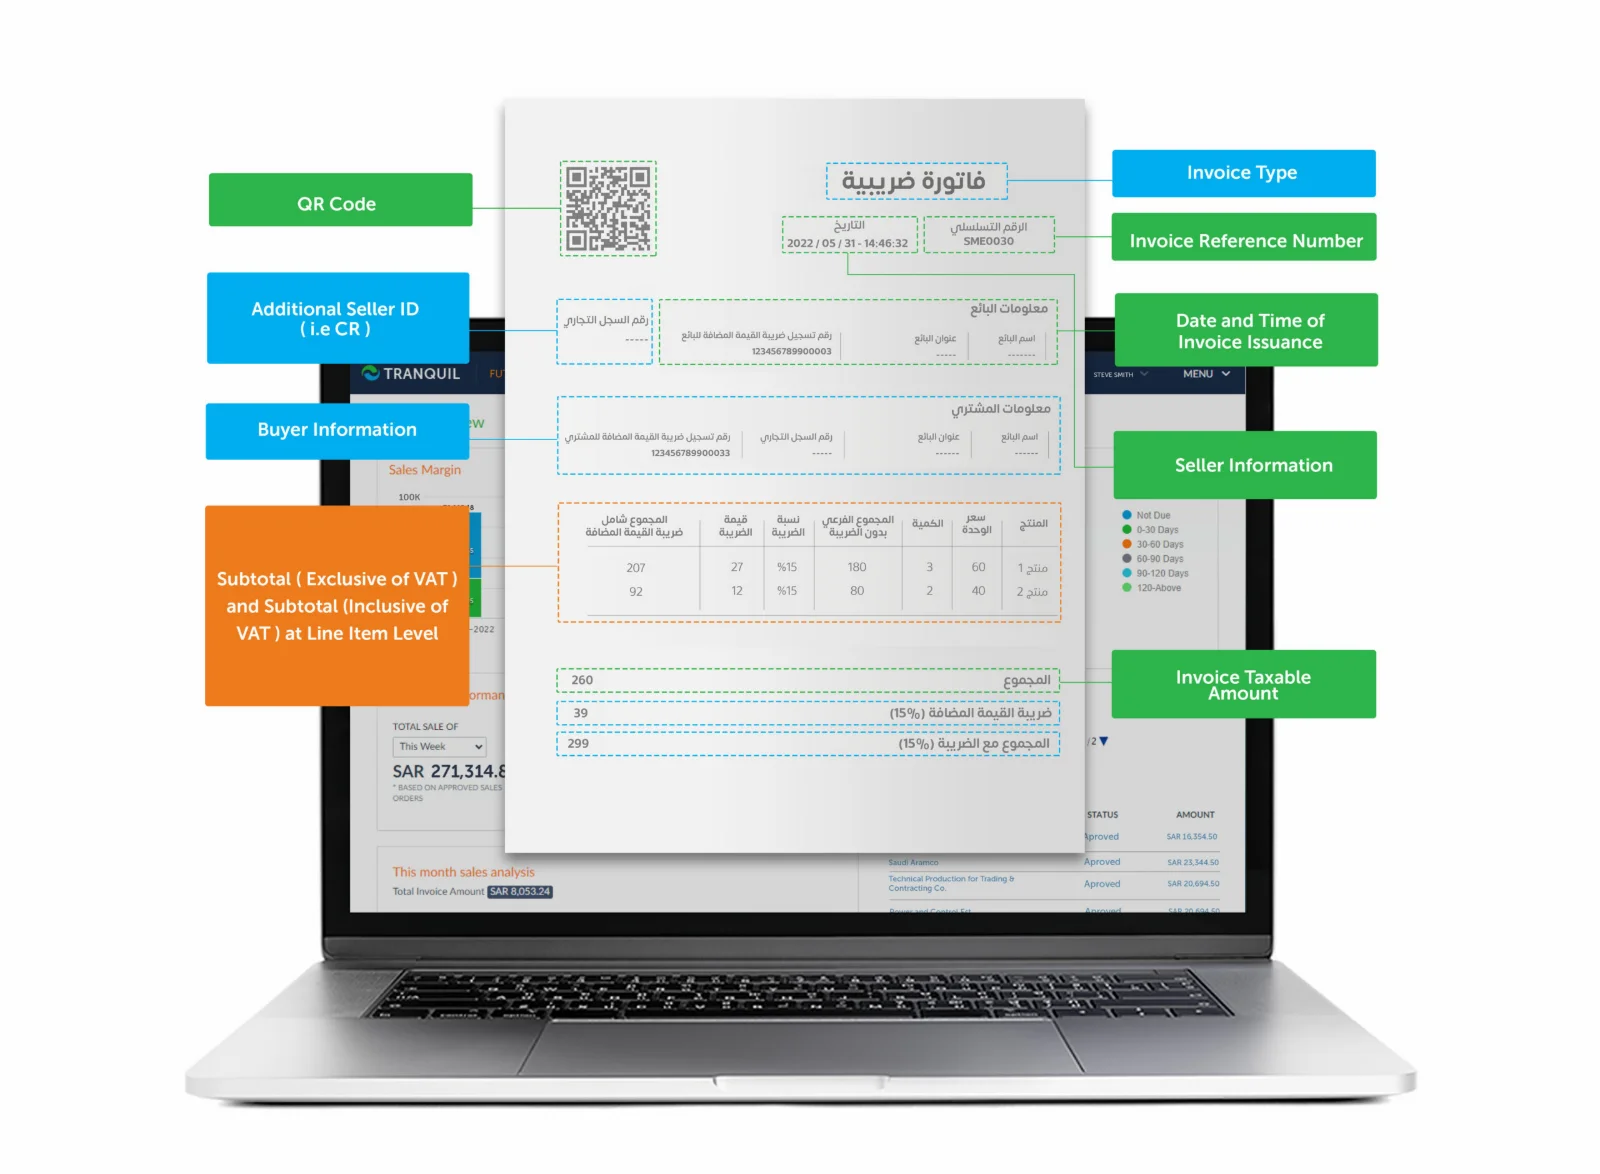
المستخلص في العرف السعودي هو مطالبة دورية بقيمة الأعمال المنفذة في الفترة، يعتمدها الاستشاري أو المالك ثم تصدر بها فاتورة. وتنبيه مهم من الدليل الإرشادي لقطاع المقاولات الصادر عن هيئة الزكاة والضريبة والجمارك (ZATCA): محضر الإنجاز ليس فاتورة ضريبية. الضريبة تستحق بنسبة 15% عند أقرب الأحداث: تاريخ التوريد، أو إصدار الفاتورة، أو استلام الدفعة كلها أو جزء منها.
الخطأ المعتاد هنا توقيتي. يُعتمد المستخلص في آخر الشهر، وتتأخر الفاتورة أسابيع، وتكون الدفعة قد وصلت. عندها يكون تاريخ الاستحقاق تاريخ الدفعة لا تاريخ الفاتورة، فتدخل الضريبة في إقرار فترة سابقة لما يتوقعه المحاسب. وفي المنشآت المشمولة بمرحلة الربط مع منصة فاتورة يصبح الأفضل أن تصدر الفاتورة من النظام نفسه الذي يُحسب فيه المستخلص، لا أن يُعاد إدخالها.
يحتجز المالك عادةً نسبة من كل مستخلص ضماناً لحسن التنفيذ، ويُفرج عنها بعد الاستلام الابتدائي أو النهائي. والنسبة وأساس حسابها، قبل الضريبة أو بعدها، يحددهما العقد.
المحتجز ليس خصماً من الإيراد. هو جزء من المبلغ المستحق للمقاول تأجّل تحصيله. والدليل الإرشادي للهيئة صريح في أن الضريبة تستحق على كامل المبلغ المفوتر، ولو لم يدفع العميل الجزء المحتجز بعد. أي أن المقاول يورّد ضريبة مبلغ لم يقبضه، وهذا أثر نقدي يجب أن تتوقعه الإدارة في التدفقات.
مثال توضيحي: مستخلص بقيمة 100,000 ريال قبل الضريبة، والعقد ينص على احتجاز 10% من قيمة الأعمال.
| الحساب | مدين | دائن |
|---|---|---|
| العميل (ذمم مدينة) | 105,000 | |
| محتجزات لدى العملاء | 10,000 | |
| إيرادات المشروع | 100,000 | |
| ضريبة المخرجات | 15,000 | |
| الإجمالي | 115,000 | 115,000 |
الضريبة 15,000 ريال على كامل الـ 100,000، مع أن العميل سيدفع الآن 105,000 فقط. وعند الإفراج عن المحتجزات يُقيد المبلغ على البنك ويُغلق حساب المحتجزات، دون ضريبة جديدة. المشكلة التي يكتشفها المراجع غالباً حساب محتجزات بلا تفصيل بالمشروع، فلا يُعرف أي مبلغ استحق الإفراج وأيّها ما زال معلقاً.
الدفعة المقدمة عند توقيع العقد التزام على المقاول، لا إيراد. تُسجّل في حساب دفعات مقدمة من العملاء، ثم تُستهلك تدريجياً بخصم نسبة منها من كل مستخلص حسب العقد. ضريبياً تستحق الضريبة عند استلامها، ويجب إصدار فاتورة ضريبية بها.
مثال توضيحي: استلام دفعة مقدمة 50,000 ريال يُقيد بها البنك مديناً بـ 57,500، وحساب الدفعات المقدمة دائناً بـ 50,000، وضريبة المخرجات دائنة بـ 7,500. وعند خصم الدفعة من المستخلصات لاحقاً تُخفّض الضريبة المحسوبة على المستخلص بقدر ما سبق احتسابه على الدفعة، حتى لا تُحسب مرتين.
نسبة الإنجاز لا تساوي شيئاً إذا كانت التكلفة الفعلية ناقصة. والتكاليف التي تسقط من المشروع في أغلب الشركات معروفة: مواد صُرفت من المستودع العام ولم تُحمّل على المشروع، وعمالة مشتركة بين أكثر من موقع تُقيد مصروفاً عاماً، ومعدات مستأجرة تأتي فاتورتها بعد إقفال الشهر، وفواتير مقاولي الباطن المعلقة لدى الإدارة الفنية.
الحل المحاسبي أن يكون لكل مشروع مركز تكلفة، أو أن تُدار المشاريع في وحدة مستقلة تُرحّل إلى الحسابات تلقائياً. وأن تُراجع التكلفة الكلية المقدّرة كل فترة مع مدير المشروع، لا مرة واحدة عند الترسية. أوامر التغيير تستحق انتباهاً خاصاً: الأعمال الإضافية التي نُفذت قبل اعتماد أمر التغيير تُحمّل تكلفتها على المشروع فوراً، بينما إيرادها لا يُعترف به حتى تتحقق شروط تعديل العقد.
| الخطأ | أثره |
|---|---|
| تسجيل المستخلص إيراداً بكامل قيمته | ربح مضخّم في السنوات الأولى وخسارة مفاجئة عند التسليم |
| التكلفة المقدّرة لا تُحدّث | نسبة إنجاز خاطئة وخسائر متوقعة لا تظهر في وقتها |
| خصم المحتجزات من الإيراد أو من وعاء الضريبة | إيراد ناقص وضريبة مخرجات أقل من المستحق |
| الدفعة المقدمة تُقيد إيراداً | التزام غير ظاهر في الميزانية |
| تكاليف مشتركة بلا أساس توزيع | مشروع رابح يبدو خاسراً والعكس |
في وحدة إدارة المشاريع يُعرّف المشروع بنوعه: سعر ثابت، أو سعر الوحدة، أو وقت ومواد، أو داخلي، أو خدمة. ولكل نوع طريقة فوترة: مرحلية حسب الإنجاز، أو بالكميات، أو بالتكلفة الفعلية. وفي إعدادات المشروع حساب إيرادات المشروع، و«حساب محجوزات الضمان»، و«نسبة الضمان المحتجز»، وحساب ضمان الأداء، فتُرحّل الفاتورة ومحتجزها كلٌّ إلى حسابه دون قيد يدوي.
فواتير الدفعة المقدمة يمكن إصدارها أكثر من مرة، وتُوزّع ضريبتها بالنسبة على المستخلصات. وتُبنى «ميزانية التكلفة» لكل بند عمل، مع خيار «عدم السماح» بالتجاوز أو التحذير منه. وتصل تكاليف المواد والعمالة والمعدات ومقاولي الباطن إلى المشروع من مستنداتها، ويُعدّل العقد وميزانيته بأمر التغيير بعد اعتماده. وتعرض التقارير الأعمال تحت التنفيذ (WIP) وتحليل الربحية والتقدير مقابل الفعلي، والفواتير تخرج جاهزة للمرحلة الثانية من الفوترة الإلكترونية. التفاصيل حسب القطاع في صفحة نظام ERP للمقاولات.
للتعمّق في جانب السيولة راجع إدارة ميزانيات المشاريع والتدفقات النقدية للمقاولين، ولأساس القيد المزدوج نفسه القيود المحاسبية بأنواعها، ولشروط الفاتورة الفاتورة الضريبية في السعودية.
فرع من المحاسبة يعامل كل مشروع كوحدة ربح مستقلة. يُعترف فيه بالإيراد بنسبة الإنجاز على مدى العقد، وتُتابع التكلفة والمستخلصات والمحتجزات والدفعات المقدمة لكل مشروع على حدة.
يُسجّل فاتورةً وذمةً على العميل، أما الإيراد فيُحسب بنسبة الإنجاز. الفرق بين المفوتر والمُنجز يظهر التزاماً للعقد أو أصلاً للعقد.
نعم. وفق الدليل الإرشادي لقطاع المقاولات من هيئة الزكاة والضريبة والجمارك، تستحق الضريبة على كامل المبلغ المفوتر حتى لو احتجز العميل جزءاً منه.
بطريقة المدخلات غالباً: التكلفة الفعلية حتى تاريخه مقسومة على التكلفة الكلية المقدّرة. وقد تُستخدم الكميات المنفذة المعتمدة إذا كانت أدق تعبيراً عن الأداء.
يُعترف بالخسارة المتوقعة كاملة عند ظهورها وفق معيار المخصصات (IAS 37)، ولا تُوزّع على الفترات الباقية من العقد.
إن أردت أن ترى مشروعاً بمستخلصاته ومحتجزاته على بيانات قريبة من عملك، احجز عرضاً تجريبياً.
معلومات محاسبية عامة بأرقام افتراضية، وليست استشارة مهنية. راجع محاسبك أو مراجعك عند تطبيقها على منشأتك.