المحاسبة
نوفمبر 17, 2026

حساب ضريبة القيمة المضافة في الفاتورة سهل: 15% من المبلغ الخاضع للضريبة. ما يُتعب المحاسبين هو الخانات. رقم ضريبي ناقص خانة، أو مشترٍ بلا عنوان، أو فاتورة مبسطة صدرت لشركة تريد أن تخصم الضريبة، وأي واحدة منها تكفي ليرجع إليك العميل طالبًا فاتورة جديدة.
جمعنا في هذا نموذج فاتورة ضريبية الحقول التي تطلبها هيئة الزكاة والضريبة والجمارك، في فاتورة ضريبية وفاتورة مبسطة، بصيغ Word وExcel وPDF. وإن كنت تبحث عن الفرق بين أنواع الفواتير ومتى يُستخدم كل نوع، فقد شرحناه في دليل الفاتورة الضريبية في السعودية.
تحميل نموذج فاتورة ضريبية Wordتحميل نموذج فاتورة ضريبية Excelتحميل نموذج فاتورة ضريبية PDF
ملفا Word وPDF صفحتان: الفاتورة الضريبية ثم المبسطة. أما ملف Excel ففيه خمس أوراق: فاتورة ضريبية، وفاتورة ضريبية مبسطة، و«فاتورة» للمنشأة غير المسجلة، ومثال معبأ، وجدول بالحقول المطلوبة ومصادرها. المبلغ الخاضع للضريبة ومبلغ الضريبة والإجماليات معادلات، وفي الفاتورة المبسطة تُستخرج الضريبة من السعر الشامل.
الجدول التالي يتبع ترتيب الخانات في النموذج. البيانات المطلوبة مأخوذة من دليل الفواتير والسجلات لأغراض ضريبة القيمة المضافة والدليل المبسط لمتطلبات الفوترة الإلكترونية، والعمود الأخير من أخطاء صادفناها في فواتير حقيقية.
| الخانة | ما يُكتب فيها | خطأ يتكرر |
|---|---|---|
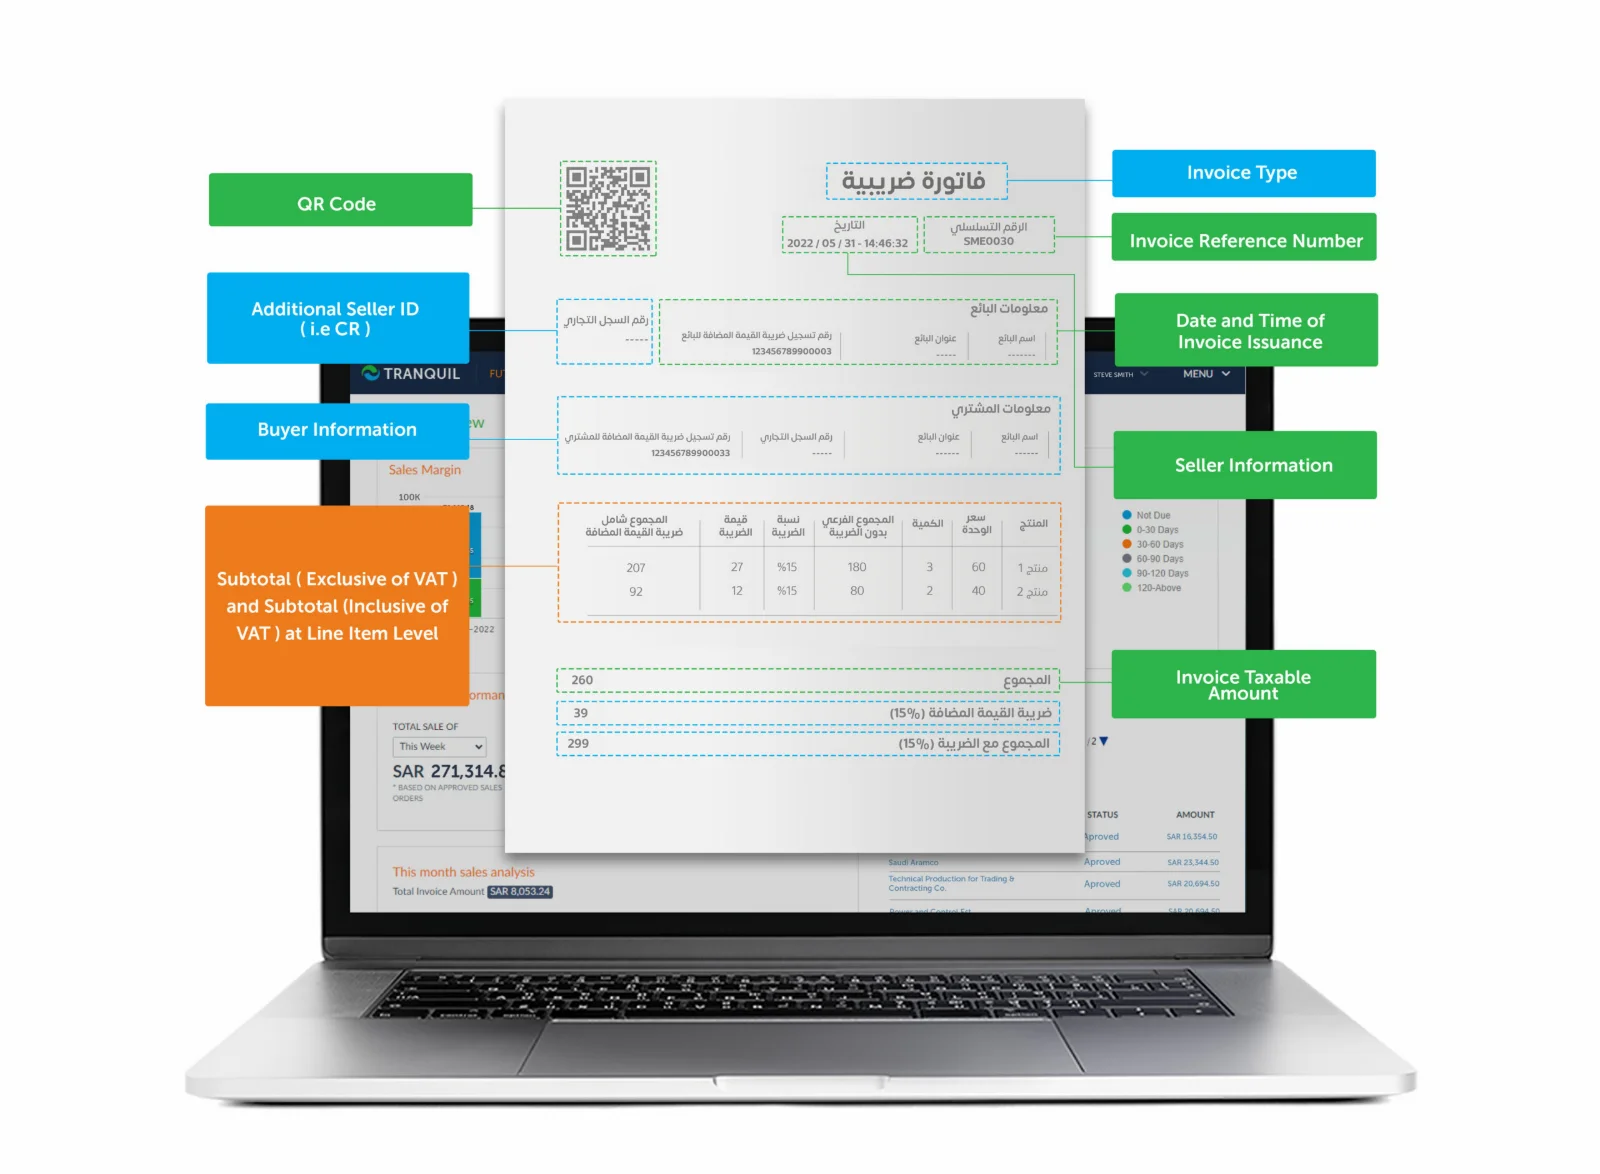
| عنوان المستند | «فاتورة ضريبية»، أو «فاتورة ضريبية مبسطة» | كتابة «فاتورة مبيعات» أو «Invoice» وحدها |
| رقم الفاتورة | رقم متسلسل يميّز الفاتورة ولا يتكرر | تسلسل مستقل لكل موظف دون ضبط، فتتكرر الأرقام |
| التاريخ والوقت | تاريخ الإصدار ووقته، وتاريخ التوريد إذا اختلف عنه | إغفال تاريخ التوريد في فواتير الخدمات الشهرية |
| بيانات البائع | الاسم والعنوان والرقم الضريبي المكوّن من 15 رقمًا | وضع رقم السجل التجاري مكان الرقم الضريبي |
| بيانات المشتري | الاسم والعنوان، والرقم الضريبي إن كان مسجلًا، أو معرّف آخر كالسجل التجاري إن لم يكن | الاكتفاء باسم مختصر بلا عنوان |
| البنود | الوصف والكمية وسعر الوحدة دون الضريبة وأي خصم | وصف عام مثل «مواد متنوعة» |
| المبالغ | المبلغ الخاضع، ونسبة الضريبة، ومبلغها بالريال، والإجمالي الشامل | إظهار الإجمالي الشامل فقط دون فصل الضريبة |
| الإعفاء أو نسبة الصفر | سبب عدم تطبيق النسبة الأساسية على البند | بند بضريبة صفر دون أي بيان |
| رمز QR | يُنشئه حل الفوترة الإلكترونية | لصق صورة رمز ثابتة من فاتورة سابقة |
وتُصدر الفاتورة باللغة العربية، ويجوز أن تضيف الإنجليزية بجانبها. فإن اختلفت الصياغتان فالعربية هي المعتبرة.
القاعدة العملية: إذا كان المشتري منشأة، فالأصل أن تُصدر له فاتورة ضريبية. والمبسطة للبيع لشخص طبيعي غير مسجل في الضريبة أيًا كانت القيمة، أو للتوريد الذي يقل عن 1,000 ريال. والفاتورة المبسطة لا تحتاج اسم المشتري ولا عنوانه، ويكفي فيها إجمالي المقابل مع مبلغ الضريبة أو عبارة واضحة بأن السعر يشمل ضريبة 15%.
وفي المرحلة الثانية من الفوترة الإلكترونية، التي بدأت في 1 يناير 2023 على موجات، يختلف مسار النوعين. الفاتورة الضريبية تُرسل إلى منصة فاتورة لاعتمادها قبل أن تصل إلى المشتري، والمبسطة تُسلم للعميل ثم يُبلَّغ عنها خلال 24 ساعة من إصدارها.
المثال فاتورة من مورد معدات في الدمام إلى شركة مقاولات في الرياض، فيها ثلاثة بنود: مولد كهربائي بسعر 38,500 ريال عليه خصم 1,500 ريال، وأربع عبوات زيت بـ310 ريالًا للعبوة، وخدمة تركيب بـ2,200 ريال. الخصم يُطرح قبل الضريبة، فيصبح المبلغ الخاضع للمولد 37,000 ريال.
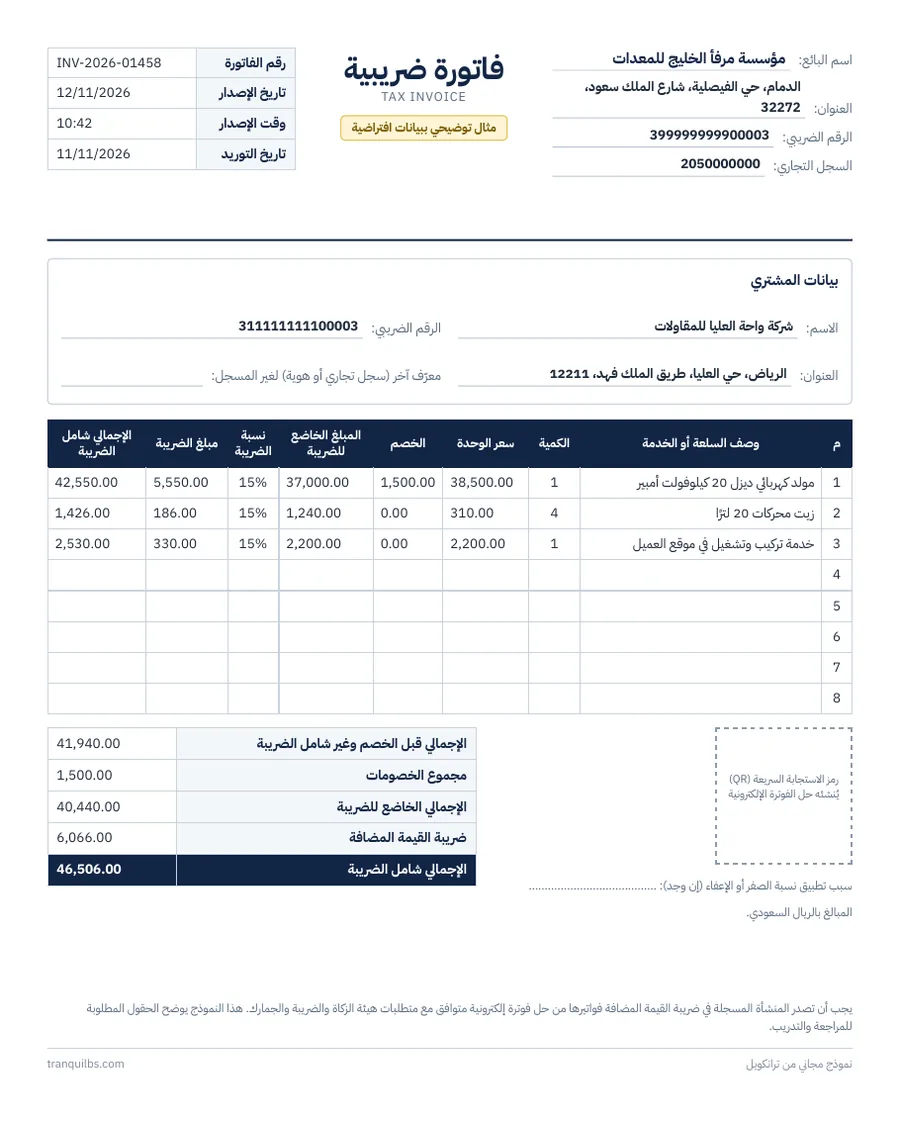
| البند | المبلغ (ريال) |
|---|---|
| الإجمالي قبل الخصم | 41,940.00 |
| مجموع الخصومات | 1,500.00 |
| الإجمالي الخاضع للضريبة | 40,440.00 |
| ضريبة القيمة المضافة 15% | 6,066.00 |
| الإجمالي شامل الضريبة | 46,506.00 |
وفي الفاتورة المبسطة تكون الأسعار عادة شاملة الضريبة، فتُستخرج الضريبة من الإجمالي: إذا كان الإجمالي 327.75 ريال فالضريبة 327.75 × 15 ÷ 115 = 42.75 ريال، والمبلغ قبل الضريبة 285 ريالًا. ويمكنك التحقق من أي رقم بـحاسبة ضريبة القيمة المضافة.
ويُقيد المثال في دفاتر البائع هكذا: من حـ/ العميل 46,506 إلى مذكورين: حـ/ المبيعات 40,440، وحـ/ ضريبة القيمة المضافة (مخرجات) 6,066. وتكلفة المولد والزيت تُقيد بقيد مستقل يُخرجها من المخزون.
تصدر الفاتورة في ترانكويل من «المبيعات › فواتير المبيعات»، وتُنشأ في الغالب من «أمر البيع» أو «مذكرة تسليم البضائع» فتنتقل البنود والأسعار والعميل كما هي. بيانات العميل التي تحتاجها الهيئة، مثل السجل التجاري أو رقم الإقامة أو الهوية الوطنية، تُحفظ في ملف العميل وتُعلَّم الحقول المطلوبة للفوترة الإلكترونية فيه. ونسب الضريبة تُعرَّف مرة واحدة في «الإعدادات › الضرائب» بتاريخ سريانها.
وعند تفعيل المرحلة الثانية تُحفظ الفاتورة مسودة أولًا. وعند اعتمادها تأخذ رقمها النهائي ويُرحَّل قيدها، ثم تُرسل إلى منصة فاتورة في خطوة مستقلة: الفاتورة الضريبية تُعتمد من المنصة، والمبسطة يُبلَّغ عنها. وتحمل كل فاتورة ملف XML ورمز QR، وتُحفظ نسخة PDF/A-3 مضمّن فيها الملف. ثم تظهر المبيعات والمشتريات في «التصريح عن الضريبة» عند إعداد الإقرار.
الربط مع المنصة يتم لكل فرع على حدة، وشرحناه في صفحة برنامج الفوترة الإلكترونية للمرحلة الثانية. وإن كانت فواتيرك تبدأ بعرض سعر، فلدينا أيضًا نموذج عرض سعر.
المنشأة المسجلة في ضريبة القيمة المضافة ملزمة منذ 4 ديسمبر 2021 بإصدار فواتيرها من حل فوترة إلكترونية يستوفي متطلبات الهيئة، ومنها منع التلاعب بالفواتير وألا يكون للجهاز أكثر من تسلسل للفواتير. ملف Word أو Excel لا يوفر هذه الضوابط، لذلك يُستخدم النموذج للمراجعة والتدريب لا لإصدار الفواتير.
الفاتورة الضريبية تُصدر عادة في البيع لمنشأة، وتتضمن بيانات المشتري ورقمه الضريبي إن كان مسجلًا. والمبسطة تُصدر في البيع لشخص طبيعي غير مسجل أو في التوريد الذي تقل قيمته عن 1,000 ريال، وبياناتها أقل ولا تشترط بيانات المشتري.
نعم. يشترط دليل الفواتير الصادر عن الهيئة إصدار الفاتورة بالعربية، ويجوز إضافة لغة أخرى بجانبها، والبيانات العربية هي المعتبرة عند الاختلاف.
في المرحلة الأولى من الفوترة الإلكترونية كان الرمز إلزاميًا في الفاتورة المبسطة. وفي المرحلة الثانية أصبح مطلوبًا في الفاتورة الضريبية والمبسطة كلتيهما، ويُنشئه حل الفوترة الإلكترونية.
في موعد أقصاه 15 يومًا بعد نهاية الشهر الذي تم فيه التوريد. أما الفاتورة المبسطة فتُصدر عند التوريد أو عند قبض المقابل، أيهما أسبق.
النموذج والمقال للتوضيح، وليسا استشارة ضريبية. المتطلبات قد تُحدَّث، فارجع إلى موقع هيئة الزكاة والضريبة والجمارك قبل الاعتماد على أي حقل.