المحاسبة
نوفمبر 12, 2026
كل منشأة مسجلة في ضريبة القيمة المضافة في المملكة تُصدر فواتير يومياً. لكن ليست كل فاتورة «فاتورة ضريبية» بالمعنى النظامي، وليس كل نموذج جاهز يفي بمتطلبات هيئة الزكاة والضريبة والجمارك (ZATCA). خطأ صغير في بيانات الفاتورة قد يعني رفضها من منصة فاتورة، أو تعذّر خصم ضريبة المدخلات لدى عميلك.
في هذا الدليل نشرح ما هي الفاتورة الضريبية، والفرق بينها وبين الفاتورة الضريبية المبسطة، والعناصر الإلزامية في كل منهما، ومتى تُصدر كل واحدة، ومتطلبات رمز QR في المرحلتين الأولى والثانية من الفوترة الإلكترونية، ثم الإشعارات الدائنة والمدينة والأخطاء الشائعة.
باختصار: الفاتورة الضريبية مستند يُصدره المورد المسجل في ضريبة القيمة المضافة عند التوريد، ويجب أن يتضمن بيانات حددتها المادة 53 من اللائحة التنفيذية لنظام ضريبة القيمة المضافة. وتُصدر الفاتورة الضريبية الكاملة غالباً للمنشآت، والمبسطة غالباً للأفراد. وفي المرحلة الثانية تُعتمد الفاتورة الضريبية من الهيئة قبل تسليمها للمشتري، ويُبلَّغ عن المبسطة خلال 24 ساعة.
الفاتورة الضريبية هي المستند الذي يُثبت توريد سلع أو خدمات خاضعة لضريبة القيمة المضافة، ويبيّن قيمة التوريد ومبلغ الضريبة المستحق عليه. وتُلزم المادة 53 من اللائحة التنفيذية لنظام ضريبة القيمة المضافة كل شخص خاضع للضريبة بإصدار فاتورة ضريبية عن التوريدات التي يقدمها لشخص خاضع للضريبة آخر أو لشخص اعتباري غير خاضع، وكذلك عن الدفعات المقدمة التي يستلمها قبل التوريد.
ويجب أن تكون الفاتورة باللغة العربية، ويجوز أن تضاف إليها لغة أخرى. ومنذ تطبيق الفوترة الإلكترونية لم تعد الفاتورة الضريبية ورقة تُطبع وتُحفظ فقط، بل مستنداً إلكترونياً منظماً يصدر من حل فوترة متوافق. وتؤكد أدلة الهيئة أن الفاتورة الورقية التي تُحوَّل إلى صيغة إلكترونية بالتصوير أو النسخ لا تُعد فاتورة إلكترونية.
وللفاتورة الضريبية أهمية مزدوجة: فهي سند المورد في احتساب ضريبة المخرجات، وهي في الوقت نفسه المستند الذي يعتمد عليه المشتري المسجل لخصم ضريبة المدخلات في إقرار ضريبة القيمة المضافة. لذلك فإن أي نقص في بياناتها يؤثر على الطرفين.
تعرف الهيئة نوعين رئيسيين من الفواتير الضريبية. الأول هو الفاتورة الضريبية (وتُسمى أحياناً القياسية)، وتُصدر في الغالب في التعاملات بين المنشآت (B2B) ومع الجهات الحكومية. والثاني هو الفاتورة الضريبية المبسطة، وتُصدر في الغالب في البيع للأفراد المستهلكين (B2C)، مثل البيع في المتاجر ونقاط البيع.
ويجيز النظام إصدار الفاتورة المبسطة للمنشآت أيضاً إذا كانت قيمة التوريد أقل من 1,000 ريال، لكنها لا تُستخدم للتوريدات بين دول مجلس التعاون ولا للصادرات. هذه أبرز الفروق:
| وجه المقارنة | الفاتورة الضريبية | الفاتورة الضريبية المبسطة |
|---|---|---|
| لمن تُصدر غالباً | للمنشآت والجهات (B2B وB2G) | للأفراد المستهلكين (B2C)، وللمنشآت إذا قلّت قيمة التوريد عن 1,000 ريال |
| بيانات المشتري | الاسم والعنوان، والرقم الضريبي في الحالات المطلوبة | لا تشترط المادة 53 بيانات المشتري فيها |
| في المرحلة الثانية | تُعتمد من الهيئة (Clearance) قبل تسليمها للمشتري | تُسلَّم للمشتري فوراً، ثم يُبلَّغ عنها (Reporting) خلال 24 ساعة |
| رمز QR في المرحلة الأولى | غير إلزامي | إلزامي |
| رمز QR في المرحلة الثانية | تُنشئه منصة فاتورة أثناء الاعتماد | يُنشئه حل الفوترة بمعلومات إضافية |
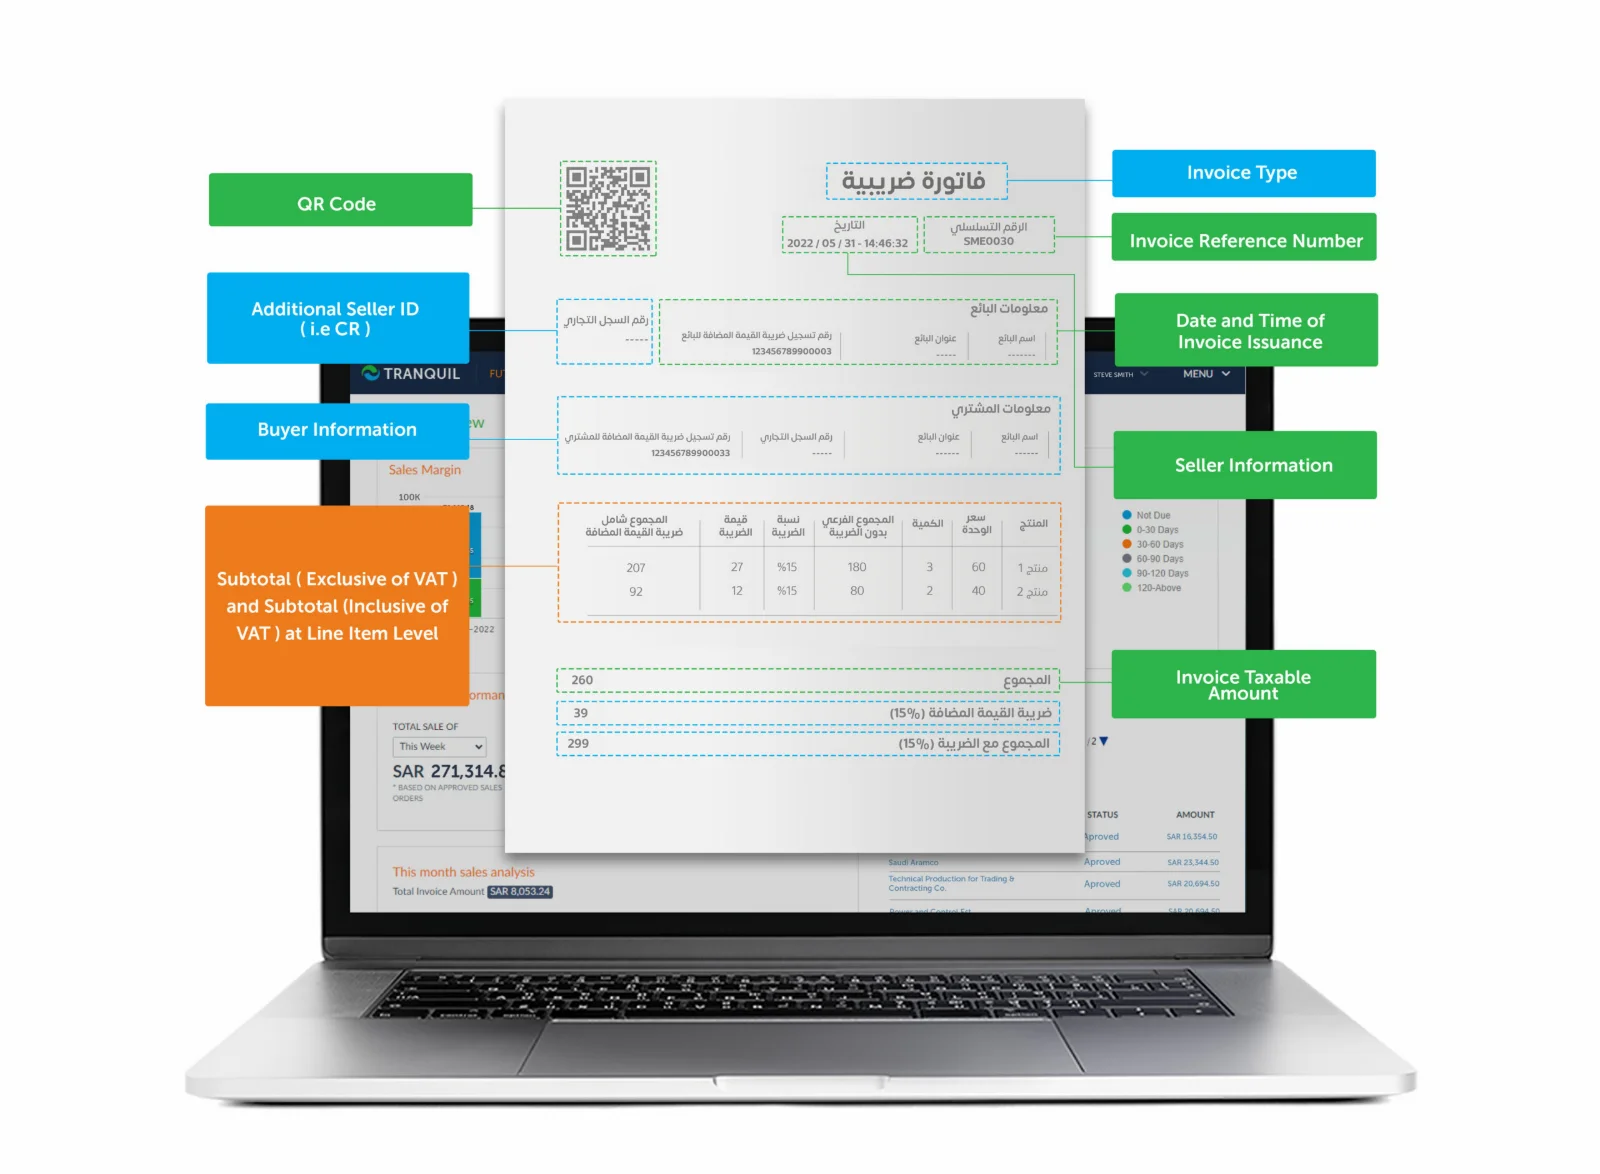
حددت المادة 53 من اللائحة التنفيذية البيانات التي يجب أن تتضمنها كل فاتورة. ثم أضافت متطلبات الفوترة الإلكترونية حقولاً أخرى، أبرزها رمز QR. يوضح الجدول التالي العناصر الأساسية لكل نوع، والشرطة (—) تعني أن المادة 53 لا تشترط العنصر في الفاتورة المبسطة:
| العنصر | الفاتورة الضريبية | الفاتورة الضريبية المبسطة |
|---|---|---|
| تاريخ الإصدار | نعم | نعم |
| رقم تسلسلي يميّز الفاتورة | نعم | لا تشترطه المادة 53 للمبسطة، لكن حلول الفوترة الإلكترونية تُصدر لكل فاتورة رقماً متسلسلاً |
| اسم المورد وعنوانه | نعم | نعم |
| الرقم الضريبي للمورد | نعم | نعم |
| اسم العميل وعنوانه | نعم | — |
| الرقم الضريبي للعميل | نعم، في الحالات التي تحددها اللائحة | — |
| كمية السلع وطبيعتها، أو نطاق الخدمات وطبيعتها | نعم | بيان بالسلع أو الخدمات |
| تاريخ التوريد إذا اختلف عن تاريخ الإصدار | نعم | — |
| المبالغ الخاضعة للضريبة، وسعر الوحدة دون الضريبة، والخصومات | نعم | المقابل الواجب السداد |
| نسبة الضريبة المطبقة | نعم | — |
| مبلغ الضريبة بالريال السعودي | نعم | مبلغ الضريبة، أو بيان بأن المقابل يشمل الضريبة |
| سبب عدم تطبيق النسبة الأساسية (معفى أو نسبة صفرية) | نعم | — |
| رمز الاستجابة السريعة (QR) | في المرحلة الثانية: تُنشئه منصة فاتورة أثناء الاعتماد ويظهر على الفاتورة | إلزامي في المرحلتين |
وفي حالات خاصة تُضاف بيانات أخرى، مثل بيان أن الضريبة احتُسبت على هامش الربح عند بيع السلع المستعملة المؤهلة. وفي المرحلة الثانية تحمل كل فاتورة أيضاً عناصر تقنية يُنشئها حل الفوترة، مثل المعرّف الفريد وقيمة التجزئة (Hash) والختم التشفيري.
وفي الحالتين لا يُغني عرض السعر أو أمر البيع أو سند القبض عن الفاتورة، فهي وحدها المستند الضريبي للتوريد.
طُبّقت الفوترة الإلكترونية في المملكة على مرحلتين. بدأت المرحلة الأولى (الإصدار والحفظ) في 4 ديسمبر 2021، وبدأت المرحلة الثانية (الربط والتكامل) في 1 يناير 2023 على موجات، تُبلَّغ كل فئة مستهدفة بموعد ربطها قبل ستة أشهر على الأقل. تفاصيل المرحلتين في دليلنا عن الفوترة الإلكترونية في المملكة العربية السعودية.
ويمكن للمشتري مسح رمز QR بتطبيق الهيئة للتحقق من بيانات الفاتورة الأساسية.
الفاتورة الإلكترونية لا تُعدَّل بعد إصدارها. وإذا تغيّرت قيمة التوريد أو اكتُشف خطأ في بياناتها، يكون التصحيح بإشعار:
وتشترط المادة 54 من اللائحة التنفيذية أن يتضمن الإشعار البيانات المطلوبة لنوع الفاتورة نفسه، وأن يشير بوضوح إلى الفاتورة الأصلية. ويتبع نوع الإشعار نوع الفاتورة: إشعار الفاتورة الضريبية يُعتمد من المنصة مثلها، وإشعار الفاتورة المبسطة يُبلَّغ عنه مثلها. فصّلنا الحالات العملية في مقال إشعارات الدائن والمدين، وفي مقال تعديل الفاتورة بعد رفعها للزكاة.
من الأخطاء الشائعة في إصدار الفواتير:
وبحسب الدليل الإرشادي المبسط لتصنيف المخالفات العامة لضريبة القيمة المضافة (الإصدار الثاني، مايو 2024)، تبدأ المخالفة أول مرة بتنبيه ومهلة للتصحيح مدتها 30 أو 60 يوماً بحسب نوعها. وإذا تكررت المخالفة خلال 12 شهراً تُفرض غرامة تتصاعد مع كل تكرار. مثال ذلك عدم تضمين رمز QR في الفاتورة: 1,000 ريال في المرة الثانية، وتصل إلى 40,000 ريال بعد المرة السادسة. وعدم إصدار الفواتير الإلكترونية في المدد النظامية: 5,000 ريال في المرة الثانية، وتصل إلى 40,000 ريال. راجع الدليل للاطلاع على الجدول الكامل.
في ترانكويل ERP تصدر الفاتورة من دورة المبيعات نفسها، فلا حاجة إلى برنامج فوترة منفصل أو إدخال مكرر:
وترانكويل ERP، من شركة «شبكة المعلومات التقنية السعودية لتقنية نظم المعلومات»، مُدرج في قائمة مزودي حلول الفوترة الإلكترونية على موقع الهيئة ضمن مزودي المرحلة الثانية، مع دعم فني بالعربية والإنجليزية على مدار الساعة. تفاصيل الربط في صفحة برنامج الفوترة الإلكترونية المعتمد للمرحلة الثانية.
الفاتورة الضريبية تُصدر غالباً للمنشآت وتحمل بيانات المشتري وتفاصيل الضريبة كاملة، وتُعتمد من الهيئة قبل تسليمها في المرحلة الثانية. أما المبسطة فتُصدر غالباً للأفراد ببيانات أقل، وتُسلَّم فوراً ثم يُبلَّغ عنها خلال 24 ساعة.
نعم، إذا كانت قيمة التوريد أقل من 1,000 ريال بحسب المادة 53 من اللائحة التنفيذية لنظام ضريبة القيمة المضافة، ولا تُستخدم المبسطة للتوريدات بين دول مجلس التعاون أو للصادرات. وفي غير ذلك تصدر للشركة فاتورة ضريبية كاملة.
في المرحلة الأولى كان رمز QR إلزامياً في الفاتورة المبسطة فقط. وفي المرحلة الثانية يجب أن تحمل المبسطة رمزاً بمعلومات إضافية يُنشئه حل الفوترة، أما الفاتورة الضريبية فتُنشئ منصة فاتورة رمزها أثناء الاعتماد، ويظهر على الفاتورة المسلّمة للمشتري.
لا. يجب ألا يسمح حل الفوترة الإلكترونية بتعديل الفاتورة أو حذفها بعد إصدارها. يُصحَّح الخطأ بإشعار دائن أو إشعار مدين يشير إلى الفاتورة الأصلية.
لا. تنص أدلة الهيئة على أن الفاتورة الورقية التي تُحوَّل إلى صيغة إلكترونية بالتصوير أو النسخ أو أي طريقة أخرى لا تُعد فاتورة إلكترونية. يجب أن تصدر من حل فوترة إلكترونية متوافق.
عندما تصدر الفاتورة من النظام الذي يدير المبيعات والمخزون والحسابات، تكتمل بياناتها تلقائياً، وتُعتمد أو يُبلَّغ عنها في وقتها، ويُرحَّل قيدها دون إدخال مكرر. تعرّف على برنامج الفوترة الإلكترونية للمرحلة الثانية، أو احجز عرضاً تجريبياً مجانياً لترى إصدار الفاتورة الضريبية والمبسطة في ترانكويل ERP على بيانات قريبة من عملك.
هذا المقال معلومات عامة مبنية على اللائحة التنفيذية لنظام ضريبة القيمة المضافة وأدلة الفوترة الإلكترونية المنشورة على موقع هيئة الزكاة والضريبة والجمارك، وليس استشارة ضريبية. تتحدث الأنظمة من وقت لآخر، فارجع إلى موقع الهيئة أو إلى مختص عند تطبيقها على حالتك.